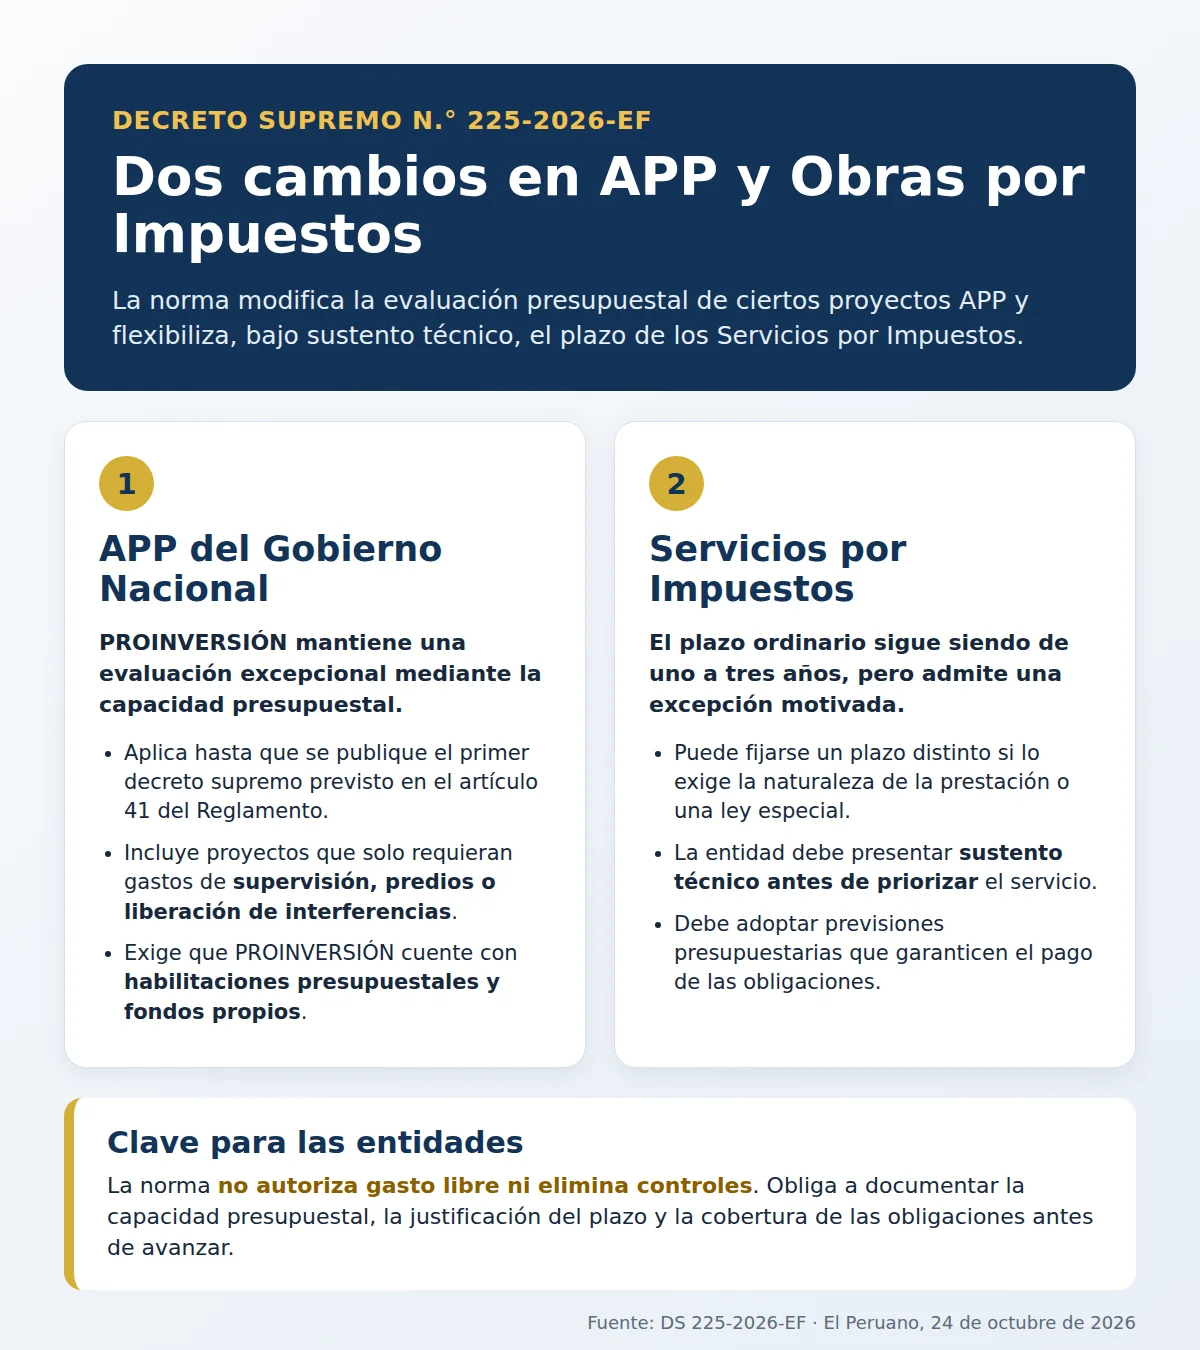
El DS 225-2026-EF modificó dos reglas de APP y Obras por Impuestos: amplió la evaluación presupuestal transitoria de determinados proyectos APP del Gobierno Nacional y permitió que los Servicios por Impuestos tengan un plazo distinto al rango de uno a tres años cuando exista sustento técnico.
¿A quiénes aplica esta norma?
- PROINVERSIÓN, cuando actúa como Entidad Pública Titular del Proyecto en APP del Gobierno Nacional.
- Entidades públicas que priorizan y financian Servicios por Impuestos bajo la Ley N.° 29230.
- Áreas de presupuesto, inversiones, abastecimiento y asesoría jurídica responsables del sustento técnico y financiero.
- Gobiernos regionales y municipalidades que empleen Servicios por Impuestos dentro de sus competencias.
La modificación importa porque condiciona los plazos excepcionales y la evaluación presupuestal a requisitos que deben constar en el expediente antes de comprometer recursos.
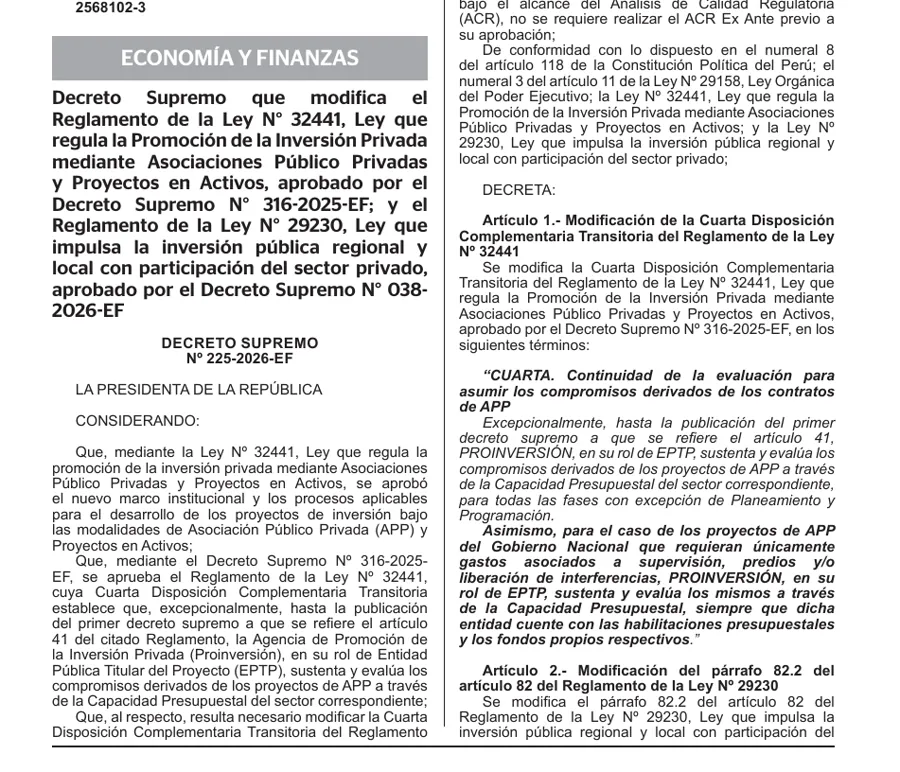
Documento oficial verificado: Decreto Supremo N.° 225-2026-EF, publicado el 24 de octubre de 2026.
Norma verificada por Gestores Públicos Perú
Fuente: Decreto Supremo N.° 225-2026-EF (Ministerio de Economía y Finanzas, 2026).
¿Qué cambia en APP y Obras por Impuestos?
La norma, refrendada por el Ministerio de Economía y Finanzas, modifica la Cuarta Disposición Complementaria Transitoria del Reglamento de la Ley N.° 32441 y el numeral 82.2 del Reglamento de la Ley N.° 29230. Son ajustes distintos, pero ambos exigen que la decisión técnica tenga respaldo presupuestal verificable.
1. Evaluación presupuestal de proyectos APP
Hasta que se publique el primer decreto supremo al que se refiere el artículo 41 del Reglamento de la Ley N.° 32441, PROINVERSIÓN, en su rol de Entidad Pública Titular del Proyecto (EPTP), continúa sustentando y evaluando los compromisos derivados de proyectos APP mediante la capacidad presupuestal del sector correspondiente. Esta continuidad comprende todas las fases, salvo Planeamiento y Programación.
El cambio añade una regla para proyectos APP del Gobierno Nacional que requieran únicamente gastos vinculados con supervisión, predios o liberación de interferencias. PROINVERSIÓN puede sustentarlos y evaluarlos a través de la capacidad presupuestal, pero solo si cuenta con las habilitaciones presupuestales y los fondos propios respectivos.
La disposición es transitoria y condicionada. No reemplaza la evaluación integral del proyecto, no crea recursos adicionales y tampoco autoriza compromisos sin cobertura. Para la gestión pública, la evidencia clave será la documentación que conecte el gasto previsto con la capacidad presupuestal disponible.
2. Plazo de los Servicios por Impuestos
El artículo 2 modifica el numeral 82.2 del Reglamento de la Ley N.° 29230. La regla general permanece: los Servicios por Impuestos no pueden durar menos de un año ni más de tres años. Sin embargo, ahora el plazo puede ser diferente —menor o mayor— si lo exige la naturaleza de la prestación o una ley especial.
La excepción no opera automáticamente. Antes de priorizar el servicio, la entidad pública debe sustentar técnicamente el plazo y adoptar las previsiones presupuestarias que garanticen el pago de las obligaciones, conforme a las reglas del Sistema Nacional de Presupuesto Público. El expediente debe explicar por qué el rango ordinario resulta inadecuado para la prestación concreta.
📄 ¿Quieres revisar la versión íntegra?
Descargar
¿Qué deben hacer las entidades públicas?
- Identificar la regla aplicable: distinguir si el caso corresponde a la evaluación transitoria de una APP del Gobierno Nacional o al plazo de un Servicio por Impuestos.
- Acreditar cobertura presupuestal: verificar habilitaciones, fondos propios y previsiones de pago antes de avanzar con decisiones que generen compromisos.
- Motivar el plazo excepcional: explicar técnicamente por qué la naturaleza de la prestación o una ley especial exige apartarse del rango de uno a tres años.
- Incorporar el sustento al expediente: dejar trazabilidad de la evaluación técnica y presupuestal previa a la priorización.
- Coordinar áreas competentes: articular al órgano técnico, presupuesto, asesoría jurídica y responsables del proyecto o servicio.
Vigencia, alcance y límites
El decreto fue publicado el 24 de octubre de 2026 y, al no fijar una fecha especial, rige desde el 25 de octubre de 2026. Su primera modificación tiene carácter transitorio: opera hasta la publicación del decreto supremo previsto en el artículo 41 del Reglamento de la Ley N.° 32441. La segunda modificación permanece dentro del Reglamento de la Ley N.° 29230. El decreto consta de dos páginas y no contiene anexos.
La norma no aprueba por sí sola una APP ni prioriza un Servicio por Impuestos. Tampoco elimina controles sectoriales, presupuestarios o de calidad del expediente. La recomendación editorial es documentar expresamente la justificación técnica y la cobertura financiera; esa recomendación facilita el control, pero no sustituye los requisitos normativos de cada caso.
Preguntas frecuentes
¿Qué cambia el DS 225-2026-EF en las asociaciones público-privadas?
Permite que PROINVERSIÓN, de manera transitoria y en su rol de EPTP, evalúe mediante capacidad presupuestal ciertos proyectos APP del Gobierno Nacional que solo requieran gastos de supervisión, predios o liberación de interferencias, siempre que cuente con habilitaciones presupuestales y fondos propios.
¿Cuál es el plazo de los Servicios por Impuestos?
La regla general sigue siendo un plazo no menor de un año ni mayor de tres años. Puede establecerse un plazo diferente cuando lo exija la naturaleza de la prestación o una ley especial.
¿Qué debe hacer la entidad para usar un plazo distinto?
Debe sustentar técnicamente el plazo antes de priorizar el servicio y adoptar las previsiones presupuestarias necesarias para garantizar el pago de las obligaciones conforme al Sistema Nacional de Presupuesto Público.
¿La norma aprueba proyectos o autoriza gastos específicos?
No. El decreto modifica reglas de evaluación y de plazo; no sustituye la priorización, los informes técnicos, la disponibilidad presupuestal ni los demás controles aplicables a cada proyecto o servicio.
¿Desde cuándo rige el DS 225-2026-EF?
Al no establecer una fecha especial de vigencia, rige desde el día siguiente de su publicación en El Peruano, es decir, desde el 25 de octubre de 2026.
Documentos
Norma verificada por Gestores Públicos Perú
Fuente: Decreto Supremo N.° 225-2026-EF (Ministerio de Economía y Finanzas, 2026).