
El Ministerio de Salud autorizó la incorporación de S/ 6 050 917,00 de mayores ingresos públicos en el presupuesto institucional del Pliego 011 para el año fiscal 2026, con cargo a la fuente de Recursos Directamente Recaudados, a favor de siete unidades ejecutoras: cuatro institutos nacionales y tres hospitales. La RM 966-2026/MINSA, del 29 de octubre de 2026, distribuye ese monto entre acciones de salud mental, servicios generales, mantenimiento de establecimientos y equipos, apoyo alimentario, comercialización de medicamentos e inversión en activos no financieros.
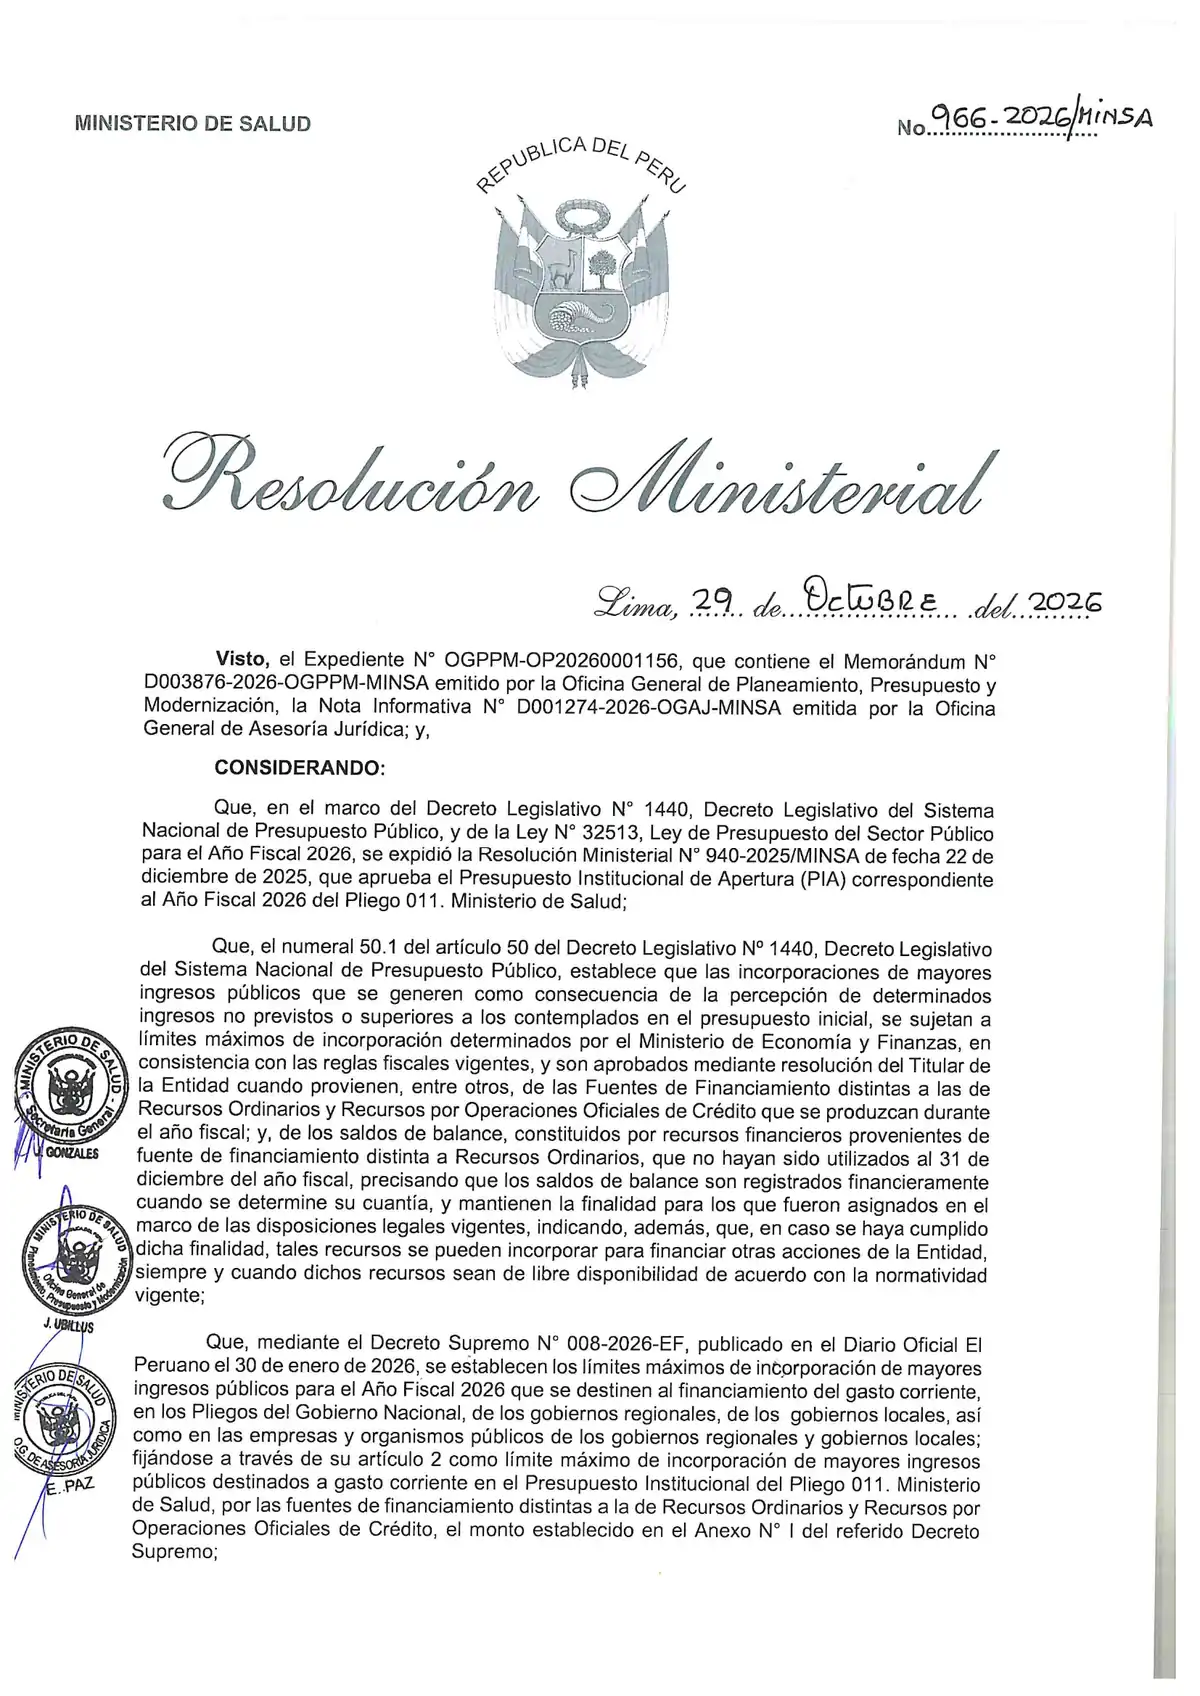
Documento oficial: Resolución Ministerial N.° 966-2026/MINSA, del 29 de octubre de 2026, con sus anexos de ingresos y de egresos por unidad ejecutora.
🔗 Ver norma original en gob.pe
Fuente oficial: www.gob.pe/institucion/minsa/normas-legales/8772596-966-2026-minsa
Qué autoriza la RM 966-2026/MINSA
El artículo 1 autoriza la incorporación de mayores ingresos públicos en el Presupuesto Institucional del Pliego 011. Ministerio de Salud, hasta por S/ 6 050 917,00, en la fuente de financiamiento 2. Recursos Directamente Recaudados, conforme al detalle de los anexos que integran la resolución. No se trata de una transferencia del Tesoro ni de un crédito suplementario: son recursos que las propias unidades ejecutoras generaron y que ahora quedan habilitados como crédito presupuestario para gastar.
La norma se sustenta en el Texto Único Ordenado del Decreto Legislativo N.° 1440, que regula el Sistema Nacional de Presupuesto Público; en la Ley N.° 32513, Ley de Presupuesto del Sector Público para el Año Fiscal 2026; y en el Decreto Supremo N.° 008-2026-EF. La incorporación no crea nuevas fuentes de financiamiento ni modifica la estructura de ingresos: solo reconoce como presupuesto disponible el ingreso ya recaudado y lo asigna a finalidades específicas.
Cómo se reparten los S/ 6 050 917 entre las siete unidades ejecutoras
| Unidad ejecutora | Monto (S/) |
|---|---|
| 007. Instituto Nacional de Ciencias Neurológicas | 326 852,00 |
| 009. Instituto Nacional de Rehabilitación | 1 621 893,00 |
| 010. Instituto Nacional de Salud del Niño | 448 267,00 |
| 011. Instituto Nacional Materno Perinatal | 842 880,00 |
| 016. Hospital Nacional Hipólito Unanue | 810 229,00 |
| 025. Hospital de Apoyo Departamental María Auxiliadora | 763 813,00 |
| 032. Hospital Víctor Larco Herrera | 1 236 983,00 |
| Total | 6 050 917,00 |
Del total, S/ 5 698 817,00 corresponden a la genérica 2.3 Bienes y Servicios, es decir gasto corriente; los S/ 352 100,00 restantes se asignan a la genérica 2.6 Adquisición de Activos no Financieros. Ese componente de capital se concentra en dos unidades: el Hospital Víctor Larco Herrera (S/ 302 100 para gestión administrativa) y el Instituto Nacional Materno Perinatal (S/ 50 000 para tamizaje de salud mental).
En qué se puede gastar cada unidad ejecutora
Los anexos identifican con precisión la categoría presupuestal, la actividad y la genérica de gasto. Los destinos más recurrentes son el apoyo alimentario para grupos en riesgo, los servicios generales, el mantenimiento y reparación de establecimientos de salud y de equipos, la comercialización de medicamentos e insumos y las acciones de salud mental de la categoría 0131, que aparecen en cuatro de las siete unidades.
- Instituto Nacional de Ciencias Neurológicas: apoyo alimentario, investigación y desarrollo, y comercialización de medicamentos e insumos.
- Instituto Nacional de Rehabilitación: la mayor parte va a gestión administrativa (S/ 731 230), servicios generales (S/ 308 000), mantenimiento de establecimientos (S/ 90 000) y de equipos (S/ 127 263).
- Instituto Nacional de Salud del Niño: tratamiento ambulatorio en salud mental, investigación, servicios generales y comercialización de medicamentos.
- Instituto Nacional Materno Perinatal: tamizaje de trastornos mentales, apoyo alimentario, atención en hospitalización y comercialización de medicamentos.
- Hospital Nacional Hipólito Unanue: apoyo alimentario (S/ 310 402), mantenimiento de equipos (S/ 333 883) y comercialización de medicamentos.
- Hospital María Auxiliadora: acciones de salud mental, mantenimiento del establecimiento (S/ 573 104) y comercialización de medicamentos.
- Hospital Víctor Larco Herrera: tratamiento con internamiento, gestión administrativa, apoyo alimentario y servicios generales.
Los anexos no contemplan genéricas de personal ni obligaciones previsionales. La habilitación sirve para bienes, servicios y activos; cualquier destino distinto exigiría una modificación presupuestaria adicional y la respectiva sustentación ante la Oficina General de Planeamiento, Presupuesto y Modernización del ministerio.
Los artículos 2, 3 y 4: la ruta interna antes de ejecutar
La resolución no termina en la habilitación del crédito. Fija tres pasos que condicionan la ejecución efectiva del gasto en cada unidad:
- Codificación (artículo 2): la Oficina General de Planeamiento, Presupuesto y Modernización solicita a la Dirección General de Presupuesto Público del MEF las codificaciones que se requieran.
- Notas para modificación presupuestaria (artículo 3): esa misma oficina instruye a la unidad ejecutora involucrada a elaborarlas, lo que habilita el registro del crédito en el sistema.
- Remisión de copia (artículo 4): dentro de los cinco días de aprobada la resolución, se remite copia a los organismos señalados en el numeral 31.4 del artículo 31 del Decreto Legislativo N.° 1440, entre ellos la Contraloría General de la República y el Congreso.
Por qué importa para la gestión hospitalaria
Para los hospitales e institutos, la norma define cuánto margen real de gasto tendrán en el último tramo del año fiscal. Los Recursos Directamente Recaudados dependen de la atención prestada y de la venta de medicamentos e insumos, de modo que su incorporación llega con retraso natural respecto de la recaudación: primero se genera el ingreso, después se autoriza el crédito y recién entonces la unidad ejecutora puede comprometer.
De ahí que la lectura operativa sea doble. Por un lado, las oficinas de planeamiento y presupuesto deben cerrar la codificación y las notas de modificación sin demora para no perder capacidad de ejecución. Por otro, las direcciones de los establecimientos tienen un marco acotado: el anexo manda y no admite reasignaciones libres entre actividades. En un contexto de cierre de año, esa rigidez es la que explica por qué una incorporación aprobada en octubre puede terminar ejecutándose en muy pocas semanas.
La norma se inscribe en la lógica de la gestión de la salud pública y en las reglas de presupuesto público que fija el Ministerio de Economía y Finanzas: el ingreso propio no se gasta por el solo hecho de haberse recaudado, requiere incorporación expresa y, en este caso, una distribución aprobada unidad por unidad.
Preguntas frecuentes
¿Qué dispone la RM 966-2026/MINSA?
Autoriza la incorporación de mayores ingresos públicos en el presupuesto institucional del Pliego 011. Ministerio de Salud, hasta por S/ 6 050 917,00, en la fuente de Recursos Directamente Recaudados, para siete unidades ejecutoras del sector, según los anexos de la propia resolución.
¿De dónde provienen esos S/ 6 050 917?
De recursos directamente recaudados por las propias unidades ejecutoras, no de recursos ordinarios del Tesoro Público. Son ingresos propios generados por tarifas de atención, venta de medicamentos e insumos y otras prestaciones, que al incorporarse se convierten en crédito presupuestario disponible.
¿Qué hospitales e institutos reciben los recursos?
Siete unidades ejecutoras del Pliego 011: el Instituto Nacional de Ciencias Neurológicas, el Instituto Nacional de Rehabilitación, el Instituto Nacional de Salud del Niño, el Instituto Nacional Materno Perinatal, el Hospital Nacional Hipólito Unanue, el Hospital de Apoyo Departamental María Auxiliadora y el Hospital Víctor Larco Herrera.
¿Este dinero puede usarse para pagar personal?
No según el detalle aprobado. Los anexos asignan los recursos a las genéricas 2.3 Bienes y Servicios y 2.6 Adquisición de Activos no Financieros. No incluyen genéricas de personal, obligaciones previsionales ni otras distintas, por lo que cualquier uso diferente requeriría una modificación presupuestaria adicional.
¿Qué debe hacer la unidad ejecutora para ejecutar el gasto?
Completar la codificación solicitada por la Oficina General de Planeamiento, Presupuesto y Modernización ante la Dirección General de Presupuesto Público del MEF, elaborar las notas para modificación presupuestaria y asegurar la remisión de copia de la resolución dentro de los cinco días de aprobada, conforme al artículo 4.
SuscribirteCompartir