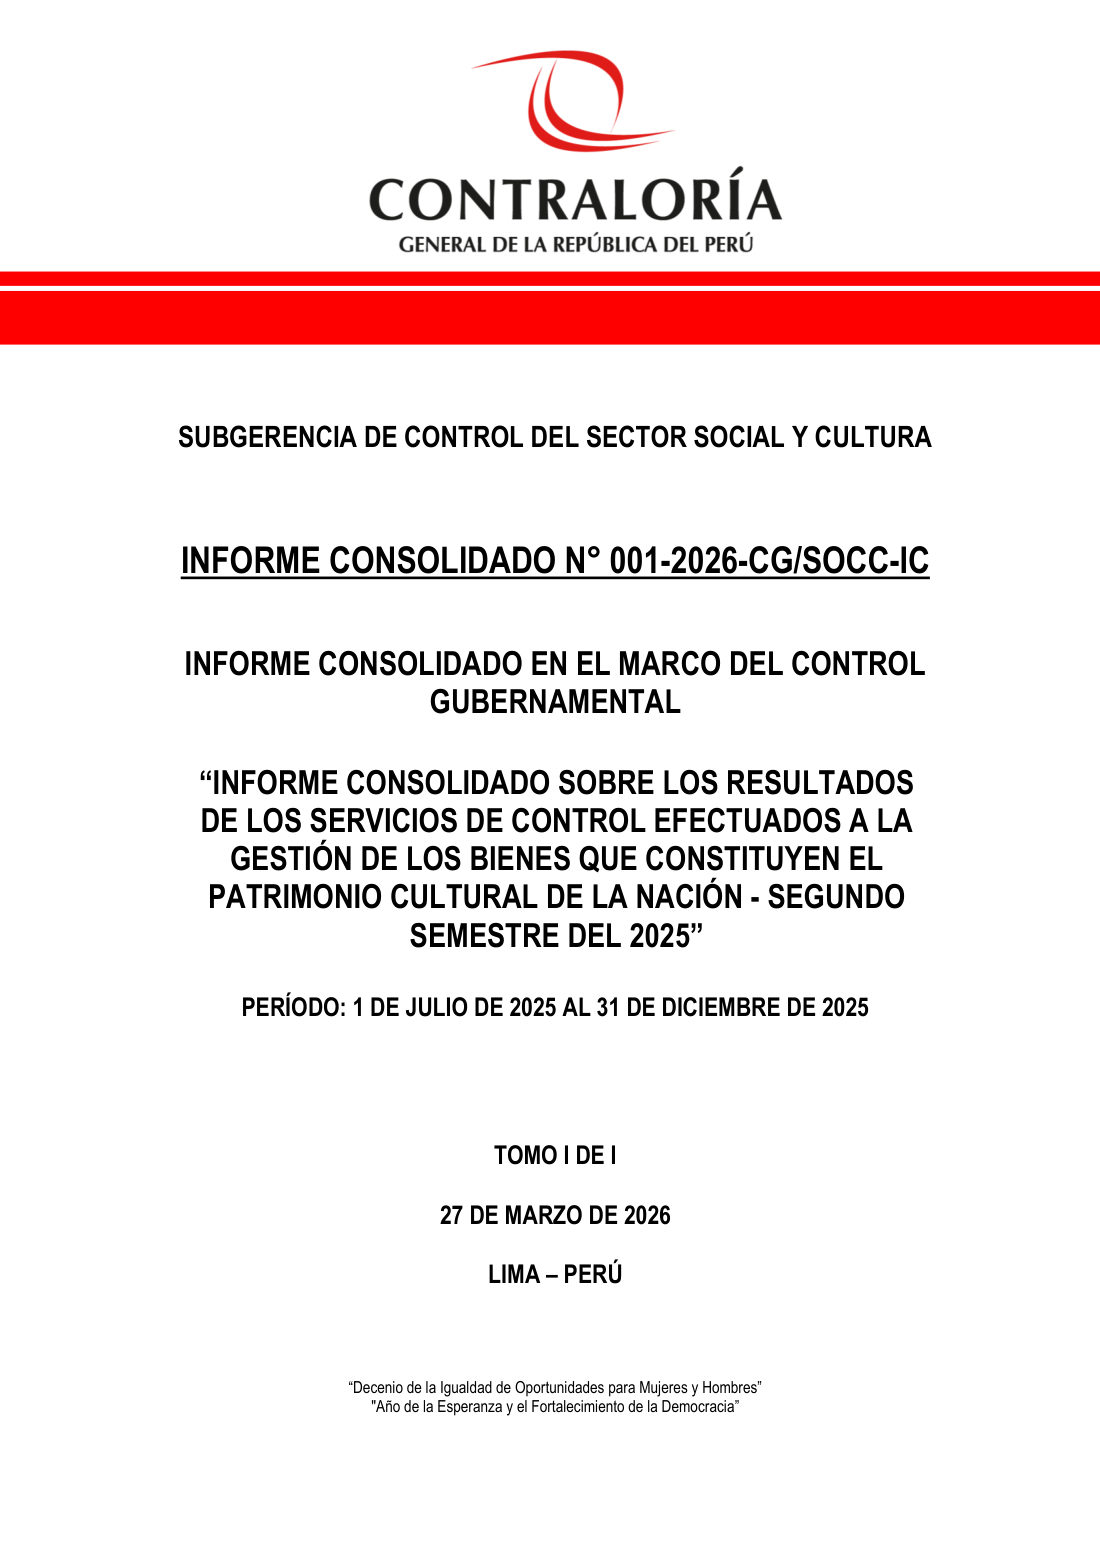
Documento oficial: Informe Consolidado N.° 001-2026-CG/SOCC-IC — Informe consolidado sobre la gestión de los bienes del Patrimonio Cultural de la Nación (segundo semestre de 2025).
Fuente oficial: gob.pe – Contraloría General de la República
La Contraloría General de la República ejecutó 115 servicios de control sobre bienes del Patrimonio Cultural de la Nación entre julio y diciembre de 2025 y comunicó 168 situaciones adversas: riesgos de deterioro, pérdida o uso indebido de monumentos, museos y sitios arqueológicos que aún no han sido cerrados por las entidades responsables. El dato aparece en el Informe Consolidado N.° 001-2026-CG/SOCC-IC, remitido a la Comisión de Cultura y Patrimonio Cultural del Congreso en cumplimiento del artículo 22 de la Ley N.° 27785. Para ministerios, gobiernos locales, museos y organismos adscritos al Sector Cultura no es un documento ajeno: es el consolidado semestral que ordena los riesgos ya comunicados y permite verificar si las recomendaciones avanzaron.
Qué es este informe y de dónde sale la obligación
El artículo 82 de la Constitución encarga a la Contraloría supervisar la legalidad de la ejecución del presupuesto y de los actos de las entidades sujetas a control. Sobre esa base, el literal i) del artículo 22 de la Ley N.° 27785, Ley Orgánica del Sistema Nacional de Control, obliga al organismo a informar semestralmente al Congreso los resultados de los servicios de control efectuados a la gestión de los bienes que constituyen el Patrimonio Cultural de la Nación, así como el estado de los procesos administrativos y judiciales derivados.
El documento se elabora con la Directiva N.° 012-2024-CG/NORM, aprobada por Resolución de Contraloría N.° 322-2024-CG, y con las Normas Generales de Control Gubernamental (Resolución de Contraloría N.° 295-2021-CG). Fue aprobado el 27 de marzo de 2026 por la Subgerencia de Control del Sector Social y Cultura y publicado en el portal institucional de la Contraloría el 22 de octubre de 2026.
- Materia: bienes materiales inmuebles (históricos, arqueológicos, paisajes culturales, paleontológicos), bienes muebles, subacuáticos y archivísticos, además del patrimonio inmaterial comprendido en las intervenciones.
- Entidades involucradas: Ministerio de Cultura y sus organismos adscritos (Biblioteca Nacional del Perú, Archivo General de la Nación, IRTP), el Servicio Nacional de Áreas Naturales Protegidas (Sernanp), gobiernos regionales, municipalidades provinciales y distritales, universidades y entidades que administran bienes declarados.
- Marco de referencia: Ley N.° 28296, Ley General del Patrimonio Cultural de la Nación (modificada por la Ley N.° 31770); Decreto Supremo N.° 011-2006-ED; Decreto Supremo N.° 011-2022-MC, Reglamento de Intervenciones Arqueológicas; y la Política Nacional de Cultura al 2030 (Decreto Supremo N.° 009-2020-MC).
Alcance: 115 controles y 168 riesgos en seis meses
El periodo analizado va del 1 de julio al 31 de diciembre de 2025. En ese lapso los órganos del Sistema Nacional de Control —sede central de la Contraloría, gerencias regionales de control y órganos de control institucional— ejecutaron 115 servicios de control: uno previo, seis posteriores y 108 simultáneos. Los resultados se concentran en los servicios simultáneos, que son los que comunican riesgos mientras el proceso está en curso.
- 108 servicios de control simultáneo: 7 informes de Orientación de Oficio, 12 Informes de Visita de Control y 85 Informes de Control Concurrente, que revelaron 168 situaciones adversas.
- 6 servicios de control posterior: un Servicio de Control Específico a Hechos con Presunta Irregularidad y tres Informes de Acción de Oficio Posterior, entre otros, con 25 recomendaciones formuladas.
- 9 recomendaciones comunicadas en 4 informes de control preventivo, orientadas a reactivar obras y mitigar riesgos significativos.
- 3 recomendaciones de inicio de acciones administrativas y 2 de inicio de acciones legales, todas con estado «Pendiente» y dentro del plazo normativo para su implementación.
La distribución territorial muestra dónde se concentró la supervisión: Cusco (30 controles simultáneos y 2 posteriores), Lima Metropolitana (22 simultáneos y 1 posterior), Amazonas (11), Ica (8), Lambayeque (8) y La Libertad (8). Entre los bienes comprendidos figuran el Santuario Histórico de Machupicchu, Kuélap, Chan Chan, las Líneas y Geoglifos de Nasca, Marcahuamachuco, Huaca Rajada-Sipán, el Complejo El Brujo, Sacsayhuamán, Choquequirao, Pikillaqta, los acueductos de Cantalloc, el ambiente urbano monumental de la Laguna de Huacachina, la Zona Monumental de Iquitos, los centros históricos de Lima y Huamanga, museos nacionales e iglesias virreinales y republicanas.
Los cinco riesgos que más se repiten
1. Deterioro de estructuras sin medidas de conservación
En Marcahuamachuco se advirtió presencia de líquenes y rebrote de vegetación en los muros 17 y 18 pese a las intervenciones de conservación, lo que compromete su estabilidad. En iglesias virreinales se identificaron filtraciones, fisuras, deterioro de morteros y vegetación invasiva en nave principal, sacristía, torre exenta y capilla, asociados a falta de mantenimiento y de supervisión de las intervenciones. En la Ciudad Inka de Machupicchu se reportó deterioro de estructuras arqueológicas. El patrón común: la conservación preventiva no está institucionalizada como rutina presupuestada.
2. Huaqueo, ocupación informal y falta de control de acceso
En la Huaca Paredones (Complejo Arqueológico El Brujo) se documentaron actividades de huaqueo y tránsito vehicular que ponen en riesgo la integridad del sitio y la pérdida irreversible de evidencias. En la reserva arqueológica de las Líneas y Geoglifos de Nasca se identificó ocupación informal con construcciones precarias, un criadero de porcinos y plantaciones dentro de los geoglifos de Taruga, además de erosión por escorrentía, riesgo de empozamiento, carencia de cerco perimétrico y acumulación de residuos sólidos. En los acueductos de Cantalloc se sumaron deficiencias estructurales y ausencia de control de acceso de visitantes.
3. Registros e inventario inconsistentes
Varios informes observaron inconsistencias y falta de actualización en la información registrada en los formatos N.° 08-A, 08-C y 12-B, vinculados al registro y seguimiento de bienes culturales muebles. Sin un inventario confiable no hay trazabilidad: si un bien se pierde, se altera o se mueve, la entidad no puede demostrarlo. Es el tipo de hallazgo que se corrige con procedimiento y capacitación, no con presupuesto adicional.
4. Inversiones sin programación presupuestal para 2026
En proyectos de recuperación y puesta en valor se advirtió falta de programación presupuestal para el año 2026, priorización tipo C en algunos casos y gestión parcial de la certificación presupuestal, con riesgo de retrasos en la contratación y de paralización de intervenciones. También se identificó falta de disponibilidad del terreno donde se proyecta ejecutar una inversión del Ministerio de Cultura, y demoras en el plan de contingencia de bienes afectados.
5. Seguridad, custodia y condiciones de atención al visitante
Los informes comunicaron falta de medidas de seguridad en la custodia de los fondos recaudados en un centro cultural, ausencia de un generador eléctrico operativo en el punto de ingreso a Machupicchu —con riesgo para la operación— y deficiencias de personal orientador, señalética e información, además de reclamos por mal trato. Son riesgos de gestión cotidiana que afectan tanto la conservación como la experiencia del visitante y los ingresos propios de la entidad.
Presupuesto del Sector Cultura en 2025
El informe también ordena la ejecución presupuestal de los cuatro pliegos del Sector Cultura, dato útil para contrastar el discurso de la gestión con la ejecución real al cierre del ejercicio:
- Sector Cultura (total): PIM de S/ 810,0 millones y devengado de S/ 777,1 millones (95,9 %).
- Ministerio de Cultura (Pliego 003): PIM de S/ 621,7 millones, ejecutó S/ 593,9 millones (95,5 %).
- Archivo General de la Nación (Pliego 060): PIM de S/ 25,4 millones, ejecutó S/ 24,3 millones (95,9 %).
- Biblioteca Nacional del Perú (Pliego 113): PIM de S/ 52,0 millones, ejecutó S/ 51,4 millones (98,8 %).
- IRTP (Pliego 116): PIM de S/ 110,9 millones, ejecutó S/ 107,5 millones (96,9 %).
La lectura práctica: el sector ejecuta cerca del 96 % de su presupuesto, de modo que el problema no es principalmente la falta de devengado, sino la calidad del gasto y la oportunidad de las intervenciones. Un devengado alto convive con monumentos sin mantenimiento, sin cerco perimétrico o sin inventario actualizado.
Qué deben hacer las entidades señaladas
- Revisar si su entidad aparece en los apéndices. El informe incluye el detalle de servicios de control posterior y simultáneo por entidad, con número de informe y fecha; es la vía para identificar qué riesgo le fue comunicado y con qué plazo.
- Cerrar las situaciones adversas con evidencia. No basta con responder: el registro debe mostrar la acción adoptada y su documento sustentatorio en el Sistema de Control Gubernamental, porque el seguimiento se hace sobre el aplicativo, no sobre declaraciones.
- Ordenar el registro de bienes culturales muebles. Verificar la consistencia y actualización de los formatos N.° 08-A, 08-C y 12-B es una medida de bajo costo y alto impacto frente a observaciones de control.
- Asegurar la programación presupuestal del siguiente año. Las inversiones en patrimonio que no quedan programadas ni certificadas a tiempo pierden el ejercicio y exponen el bien a deterioro adicional.
- Coordinar con el Ministerio de Cultura y la Dirección Desconcentrada de Cultura cuando el riesgo exceda las competencias municipales: ocupación informal, huaqueo o intervenciones en zonas monumentales requieren acción conjunta y sustento técnico.
- Documentar la conservación preventiva con un plan anual, responsables y registro fotográfico, especialmente en iglesias, casonas y museos bajo administración local.
Límites del informe: qué no dice
Es indispensable leerlo por lo que es. Se trata de un informe consolidado de carácter informativo remitido al Congreso, no de una resolución sancionadora: no determina responsabilidades administrativas, civiles ni penales. Las situaciones adversas son riesgos comunicados oportunamente durante un proceso en curso, no delitos probados ni conclusiones de una auditoría acabada. La muestra no cubre la totalidad de bienes declarados del país ni a todas las entidades, y el estado «Pendiente» de una recomendación no equivale a incumplimiento: en varios casos la entidad se encuentra dentro del plazo para actuar. Por eso la nota no debe leerse como un ranking de entidades, sino como un mapa de riesgos y una agenda de trabajo verificable.
📄 ¿Quieres revisar el documento completo? Incluye los apéndices con el detalle de cada servicio de control y el estado de seguimiento de recomendaciones.
Preguntas frecuentes
¿Qué es el Informe Consolidado N.° 001-2026-CG/SOCC-IC?
Es el informe semestral que la Contraloría General de la República remite al Congreso sobre los resultados de los servicios de control efectuados a la gestión de los bienes que constituyen el Patrimonio Cultural de la Nación. Este ejemplar cubre del 1 de julio al 31 de diciembre de 2025 y fue publicado en el portal institucional el 22 de octubre de 2026.
¿Cuántos servicios de control y situaciones adversas reporta?
Reporta 115 servicios de control en el semestre: 1 previo, 6 posteriores y 108 simultáneos. Los servicios simultáneos revelaron 168 situaciones adversas, contenidas en 7 informes de Orientación de Oficio, 12 Informes de Visita de Control y 85 Informes de Control Concurrente.
¿El informe sanciona a funcionarios o entidades?
No. Es un informe consolidado de naturaleza informativa dirigido a la Comisión de Cultura y Patrimonio Cultural del Congreso. Las situaciones adversas son riesgos comunicados durante procesos en curso; las responsabilidades se determinan, de corresponder, en los procedimientos administrativos, civiles o penales que cada informe origine.
¿Qué entidades están comprendidas?
El Ministerio de Cultura y sus organismos adscritos (Biblioteca Nacional del Perú, Archivo General de la Nación e IRTP), el Sernanp, gobiernos regionales, municipalidades provinciales y distritales, universidades y otras entidades que administran bienes declarados Patrimonio Cultural de la Nación.
¿Qué debe hacer una municipalidad si aparece en los apéndices?
Identificar el informe y la situación adversa comunicada, designar responsables, adoptar la medida correctiva con documento sustentatorio y registrarla en el Sistema de Control Gubernamental dentro del plazo. Cuando el riesgo exceda su competencia, debe coordinar con el Ministerio de Cultura y la Dirección Desconcentrada de Cultura.
¿Dónde se descarga el documento oficial?
El informe completo, con sus apéndices, está disponible en la ficha oficial de la Contraloría en gob.pe y se puede descargar desde el botón «Descargar» de esta nota. La publicación oficial corresponde al 22 de octubre de 2026.
Fuente oficial
Contraloría General de la República. Informe Consolidado N.° 001-2026-CG/SOCC-IC. Informe consolidado sobre los resultados de los servicios de control efectuados a la gestión de los bienes que constituyen el Patrimonio Cultural de la Nación — segundo semestre del 2025. Lima, 27 de marzo de 2026. Publicado en el portal institucional de la Contraloría (gob.pe) el 22 de octubre de 2026.
Norma verificada por Gestores Públicos Perú. Análisis elaborado a partir del texto oficial del informe y sus apéndices; las cifras corresponden al periodo 1 de julio – 31 de diciembre de 2025.
SuscribirteCompartir