
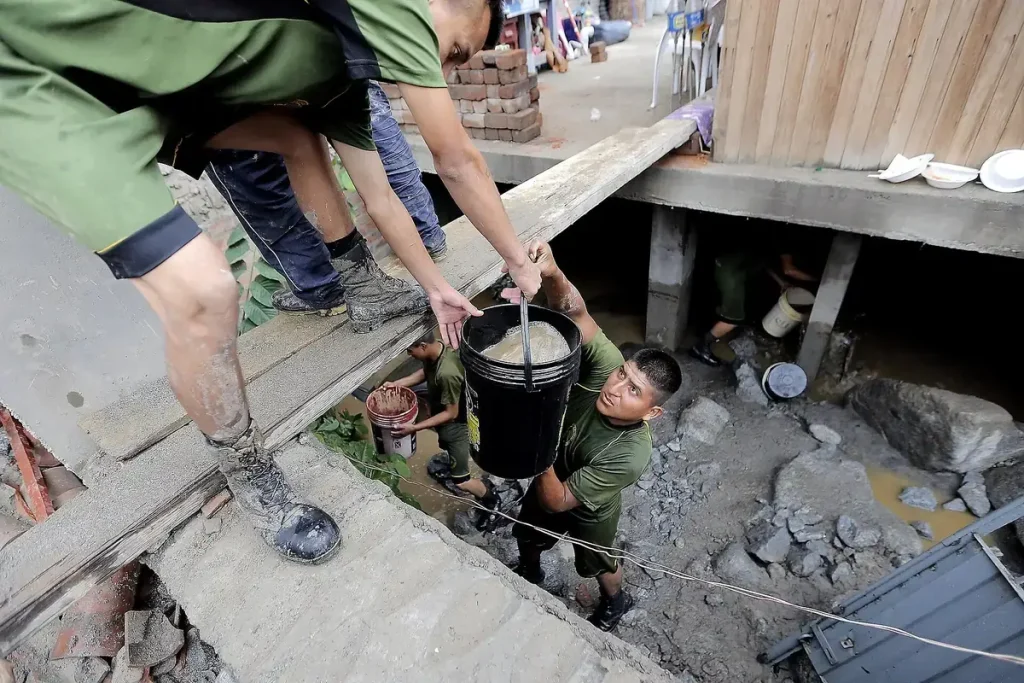
El Ministerio de Trabajo transfirió S/ 14 541 778 a 81 gobiernos locales para ejecutar 81 actividades de intervención inmediata del programa Llamkasun Perú, segundo grupo de 2026. El Decreto Supremo 022-2026-TR autoriza la operación, calcula 4 197 empleos temporales y fija dos límites que el ejecutor no puede cruzar: destino exclusivo de los recursos y seguimiento del Programa, bajo responsabilidad.
Norma verificada por Gestores Públicos Perú
Fuente: Decreto Supremo N.° 022-2026-TR (MTPE, 2026) · www.elperuano.pe
¿A quiénes aplica esta transferencia?
- Municipalidades y gobiernos locales que suscribieron convenio como organismos ejecutores: son los 81 receptores directos de los recursos y los responsables de ejecutar la actividad comprometida.
- Gerencias de infraestructura, desarrollo social y desarrollo económico: conducen la ejecución física de la actividad y la contratación de mano de obra local.
- Oficinas de presupuesto y administración: registran el ingreso, afectan la cadena de gasto y sustentan la rendición.
- Áreas usuarias y de planificación: definen la actividad, su expediente técnico o ficha y su programación.
- Población objetivo del programa: personas de 18 años a más en situación de desempleo, subempleo, pobreza o pobreza extrema, con discapacidad o mujeres víctimas de violencia, que reciben un incentivo económico temporal.
- Programa Llamkasun Perú y el MTPE: ejercen el seguimiento, la supervisión y el control del uso de los recursos.
El dato importa para la gestión municipal porque estas transferencias no llegan por asignación ordinaria: exigen convenio previo, actividad elegible y rendición documentada. Un municipio que recibe el dinero sin ese circuito administrativo ordenado termina con recursos inmovilizados y observaciones posteriores.
Qué autoriza exactamente el Decreto Supremo 022-2026-TR
La norma, publicada el 4 de noviembre de 2026, autoriza la transferencia financiera del programa a favor de ochenta y un (81) organismos ejecutores del sector público, con los que se suscribieron igual número de convenios, para financiar 81 actividades de intervención inmediata (AII-95) en distritos comprendidos en la focalización geográfica del programa, en el marco de la convocatoria 2026-II, segundo grupo.
El importe total asciende a S/ 14 541 778,00 (catorce millones quinientos cuarenta y un mil setecientos setenta y ocho con 00/100 soles) y la estimación de empleos temporales generados es de 4 197. El detalle por entidad y por actividad consta en el anexo del decreto, que forma parte integrante de la norma.
El mismo día se publicó el Decreto Supremo 021-2026-TR, que autoriza una transferencia paralela de S/ 2 198 203,00 a favor de dos organismos ejecutores para financiar dos proyectos de inversión (PIR-08) bajo la misma convocatoria. Son dos canales distintos del mismo programa y conviene no confundirlos al momento de sustentar el gasto.
De dónde sale el dinero y con qué se paga
La transferencia se atiende con cargo al presupuesto del año fiscal 2026 del Pliego 012: Ministerio de Trabajo y Promoción del Empleo, Unidad Ejecutora 005 (Programa para la Generación de Empleo Social Inclusivo “Trabaja Perú”), Categoría Presupuestal 0073, Actividad 5006294 “Transferencia de recursos para la ejecución de proyectos y actividades”.
- Categoría de gasto: 5, gasto corriente.
- Genérica de gasto: 2.4, donaciones y transferencias.
- Fuente de financiamiento: 1, recursos ordinarios.
Es un dato operativo, no un detalle contable: al tratarse de gasto corriente en la genérica de transferencias, el municipio recibe recursos para ejecutar la actividad, no un presupuesto de inversión. El registro y la rendición deben seguir esa naturaleza, y el saldo no utilizado no se convierte en disponible libre de la entidad.
Las tres reglas duras del decreto
- Destino exclusivo. El artículo 3 es explícito: los recursos “no pueden ser destinados, bajo responsabilidad, a fines distintos para los cuales son transferidos”. No hay margen para cubrir gastos operativos propios, deudas anteriores ni actividades no convenidas.
- Seguimiento del Programa. El artículo 4 asigna a Llamkasun Perú el seguimiento, la supervisión, el control, el monitoreo y la verificación del cumplimiento de fines y metas. Si detecta incumplimiento del organismo ejecutor, dispone las acciones establecidas en el convenio y en el marco legal vigente.
- Habilitación excepcional y anual. La transferencia no se apoya en una regla permanente: el literal a) del numeral 13.1 del artículo 13 de la Ley 32513, Ley de Presupuesto del Sector Público para el Año Fiscal 2026, autoriza “de manera excepcional” las transferencias del MTPE a favor de gobiernos locales, y el numeral 13.2 exige que se hagan mediante decreto supremo refrendado solo por el ministro de Trabajo.
El numeral 13.3 de la misma ley cierra el círculo: la entidad que transfiere es responsable del monitoreo, seguimiento y cumplimiento de los fines y metas, y los recursos deben destinarse solo a los fines autorizados. En la práctica, la responsabilidad es compartida y documentada: el Programa controla, el ejecutor responde por la ejecución.
Actividad de intervención inmediata y proyecto de inversión: dos canales distintos
El programa financia dos tipos de intervención, y el decreto de hoy cubre el primero:
- Actividades de intervención inmediata (AII). Intervenciones de corta duración, intensivas en mano de obra no calificada (MONC), orientadas a mejorar espacios públicos o servicios locales. Se financian por convenio con el gobierno local y se detallan en un listado de actividades elegibles aprobado por resolución directoral.
- Proyectos de inversión (PIR-08). Proyectos con Código Único de Inversiones (CUI), ejecutados por el organismo ejecutor bajo la directiva específica de financiamiento de proyectos priorizados. Es el canal del Decreto Supremo 021-2026-TR.
La diferencia no es semántica: cambia el sustento técnico (ficha o expediente), el registro en el sistema de inversiones, el plazo de ejecución y la forma de verificar el avance. Confundir un canal con otro es una de las causas más frecuentes de observación en la rendición.
Cómo se llega al convenio: la ruta completa
- El distrito debe estar en la focalización geográfica del programa para la convocatoria 2026-II.
- La actividad debe figurar en el listado de elegibles. En este grupo, los listados se aprobaron por Resolución Directoral 000151-2026-MTPE/3/24.1 (que incluyó la actividad con código 2200000484, con aporte de S/ 165 509 y 44 empleos estimados) y por Resolución Directoral 000160-2026-MTPE/3/24.1 (80 actividades, con aporte de S/ 14 376 269 y 4 153 empleos estimados).
- El gobierno local firma el convenio como organismo ejecutor y asume las obligaciones de ejecución y rendición.
- El MTPE emite el decreto supremo de transferencia por el monto total del aporte del programa (los DS 021 y 022-2026-TR de esta convocatoria).
- El Programa publica el decreto y su anexo en su sede digital el mismo día de la publicación en el Diario Oficial (artículo 5).
Un punto de control que suele pasarse por alto: el cronograma. La Resolución Jefatural 000009-2026-MTPE/3/24.1 aprobó una modificación excepcional de los plazos de las actividades 2 a 16 del cronograma de la convocatoria, con eficacia anticipada al 1 de octubre de 2026, sobre un universo de 107 actividades. El cronograma que debe usar el ejecutor es el modificado, no el original de la directiva.
En la práctica: qué debe verificar el gobierno local
- Cuadrar el monto del convenio con el anexo del decreto. Si hay diferencia entre lo convenido y lo transferido, la entidad debe pedir la precisión por escrito antes de ejecutar.
- Registrar el ingreso con la clasificación correcta y afectar la cadena de gasto conforme al marco del programa, no como recurso de libre disponibilidad.
- Contratar bajo la lógica MONC. El programa está diseñado para mano de obra no calificada local; desnaturalizarlo con personal permanente o servicios tercerizados contradice la finalidad de la transferencia.
- Documentar la ejecución desde el primer día: actas, panel fotográfico, planillas o recibos del incentivo económico, valorizaciones y conformidad del área usuaria.
- Rendir en el plazo del convenio y conservar la evidencia del destino de cada sol, porque el Programa puede verificar en cualquier momento.
- No reprogramar actividades por decisión propia: cualquier cambio de alcance, plazo o monto exige coordinación con el Programa.
La regla de oro
La transferencia no es un ingreso: es un encargo con trazabilidad. El municipio administra recursos del Tesoro para un fin específico, con un cronograma aprobado y con un supervisor que puede verificar el destino en cualquier etapa. Quien trata estos fondos como presupuesto propio pierde el recurso, la actividad y responde por ello.
En palabras de la propia norma: «Los recursos de la transferencia financiera, autorizada por el artículo 1 del presente Decreto Supremo, no pueden ser destinados, bajo responsabilidad, a fines distintos para los cuales son transferidos» (artículo 3 del Decreto Supremo N.° 022-2026-TR).
Preguntas frecuentes
¿Puede el municipio usar el saldo para gastos operativos?
No. El artículo 3 prohíbe destinar los recursos a fines distintos de los autorizados, bajo responsabilidad. Los gastos operativos propios de la municipalidad no forman parte del fin de la transferencia y su uso indebido genera responsabilidad administrativa y funcional.
¿La transferencia se repite automáticamente cada año?
No. La Ley 32513 autoriza estas transferencias de manera excepcional y exige un decreto supremo para cada operación. Cada convocatoria y cada grupo de convenios requiere su propia norma de autorización, como ocurre con los DS 021 y 022-2026-TR.
¿Qué diferencia hay entre una AII y un PIR-08?
La AII es una actividad de intervención inmediata, de corta duración y alta intensidad de mano de obra no calificada, que no constituye proyecto de inversión. El PIR-08 es un proyecto de inversión con CUI, sujeto a la directiva de financiamiento de proyectos priorizados y a las reglas del sistema de inversión pública.
¿Quién ejerce el control del uso de los recursos?
El Programa Llamkasun Perú realiza seguimiento, supervisión, control, monitoreo y verificación del cumplimiento de fines y metas (artículo 4). Además, el numeral 13.3 del artículo 13 de la Ley 32513 atribuye esa responsabilidad a la entidad que transfiere.
¿Necesita el refrendo del Ministerio de Economía y Finanzas?
No. El artículo 6 del decreto precisa que la norma es refrendada únicamente por el ministro de Trabajo y Promoción del Empleo, en línea con el numeral 13.2 del artículo 13 de la Ley 32513, que exige refrendo solo del titular del sector.
¿Desde cuándo rige el decreto?
El decreto no establece vigencia diferida, por lo que rige desde el día siguiente de su publicación en el Diario Oficial, conforme al artículo 109 de la Constitución. La transferencia, en cambio, se ejecuta según el cronograma y el convenio de cada organismo ejecutor.
Descarga el texto oficial
El decreto completo, con sus seis artículos y el anexo de organismos ejecutores, está disponible para su descarga y verificación.
Norma verificada por Gestores Públicos Perú
Fuente: Decreto Supremo N.° 022-2026-TR (MTPE, 2026) · www.elperuano.pe
Análisis preparado por Gestores Públicos Perú con base en el texto oficial del Decreto Supremo N.° 022-2026-TR y en la Ley 32513, Ley de Presupuesto del Sector Público para el Año Fiscal 2026.